A Reforma Tributária já saiu do campo do “um dia vai mudar”. A pergunta agora é outra: o que a sua operação precisa acompanhar para chegar a 2027 preparada? Em 2026, empresas, áreas fiscais, contabilidades e fornecedores de sistemas já estão convivendo com etapas práticas da transição para CBS e IBS. A Receita Federal e o Comitê Gestor do IBS publicaram cronogramas para documentos fiscais eletrônicos e vêm atualizando orientações operacionais ao longo do ano.
A Reforma Tributária já saiu do campo do “um dia vai mudar”.
A pergunta agora é outra:
o que a sua operação precisa acompanhar para chegar a 2027 preparada?
Em 2026, empresas, áreas fiscais, contabilidades e fornecedores de sistemas já estão convivendo com etapas práticas da transição para CBS e IBS. A Receita Federal e o Comitê Gestor do IBS publicaram cronogramas para documentos fiscais eletrônicos e vêm atualizando orientações operacionais ao longo do ano. Serviços e Informações do Brasil
Por isso, outubro é um bom momento para tirar a Reforma Tributária da pasta “assuntos futuros”.
2026 é um ano de transição
O calendário oficial trata 2026 como período de teste da CBS e do IBS. A transição continua nos anos seguintes, com mudanças relevantes já previstas para 2027, incluindo a extinção de PIS e Cofins e avanço da CBS.
Só que acompanhar a Reforma não significa decorar cada artigo da legislação.
Para uma empresa, a pergunta mais útil é:
onde essas mudanças encostam na operação?
1. Documentos fiscais e sistemas
Uma das frentes mais imediatas é a adequação dos documentos fiscais eletrônicos.
Isso envolve verificar se:
- ERP e sistema de emissão estão atualizados;
- cadastros fiscais estão consistentes;
- parametrizações estão sendo revisadas;
- fornecedores de tecnologia já possuem cronograma de adaptação;
- fiscal, financeiro e contabilidade estão conversando sobre as mudanças.
A Receita e o Comitê Gestor divulgaram datas específicas para implantação de documentos e leiautes, justamente para permitir essa preparação.
2. Formação de preço
Tributo participa da formação de preço.
Se a dinâmica de créditos e incidência muda, algumas empresas precisarão rever como calculam:
- preço de venda;
- margem;
- descontos;
- rentabilidade por produto ou serviço.
Por isso, não basta perguntar “qual será a nova alíquota?”.
É preciso simular o impacto dentro da realidade da empresa.
3. Créditos tributários
A lógica de aproveitamento de créditos é um ponto central do novo modelo.
Dependendo da atividade, cadeia de fornecedores e perfil dos clientes, isso pode alterar a forma de analisar compras e contratos.
Vale começar mapeando:
- principais fornecedores;
- natureza das aquisições;
- peso dos tributos na cadeia;
- condições comerciais;
- efeito esperado na margem.
4. Contratos
Contratos de médio e longo prazo também merecem atenção.
Se preço, tributação ou dinâmica de créditos mudarem durante a vigência, quem absorverá esse impacto?
Esse tipo de discussão pode exigir revisão de cláusulas comerciais e mecanismos de reajuste.
5. Simples Nacional também exige análise
A Reforma não deve ser tratada como um tema exclusivo de grandes empresas.
Em 2026, o Comitê Gestor do Simples Nacional publicou regras para adequar o regime à CBS e ao IBS e definiu procedimentos específicos relacionados a 2027.
Ou seja: mesmo quem permanece no Simples precisa entender como o novo sistema afeta sua cadeia e suas decisões.
O que fazer agora?
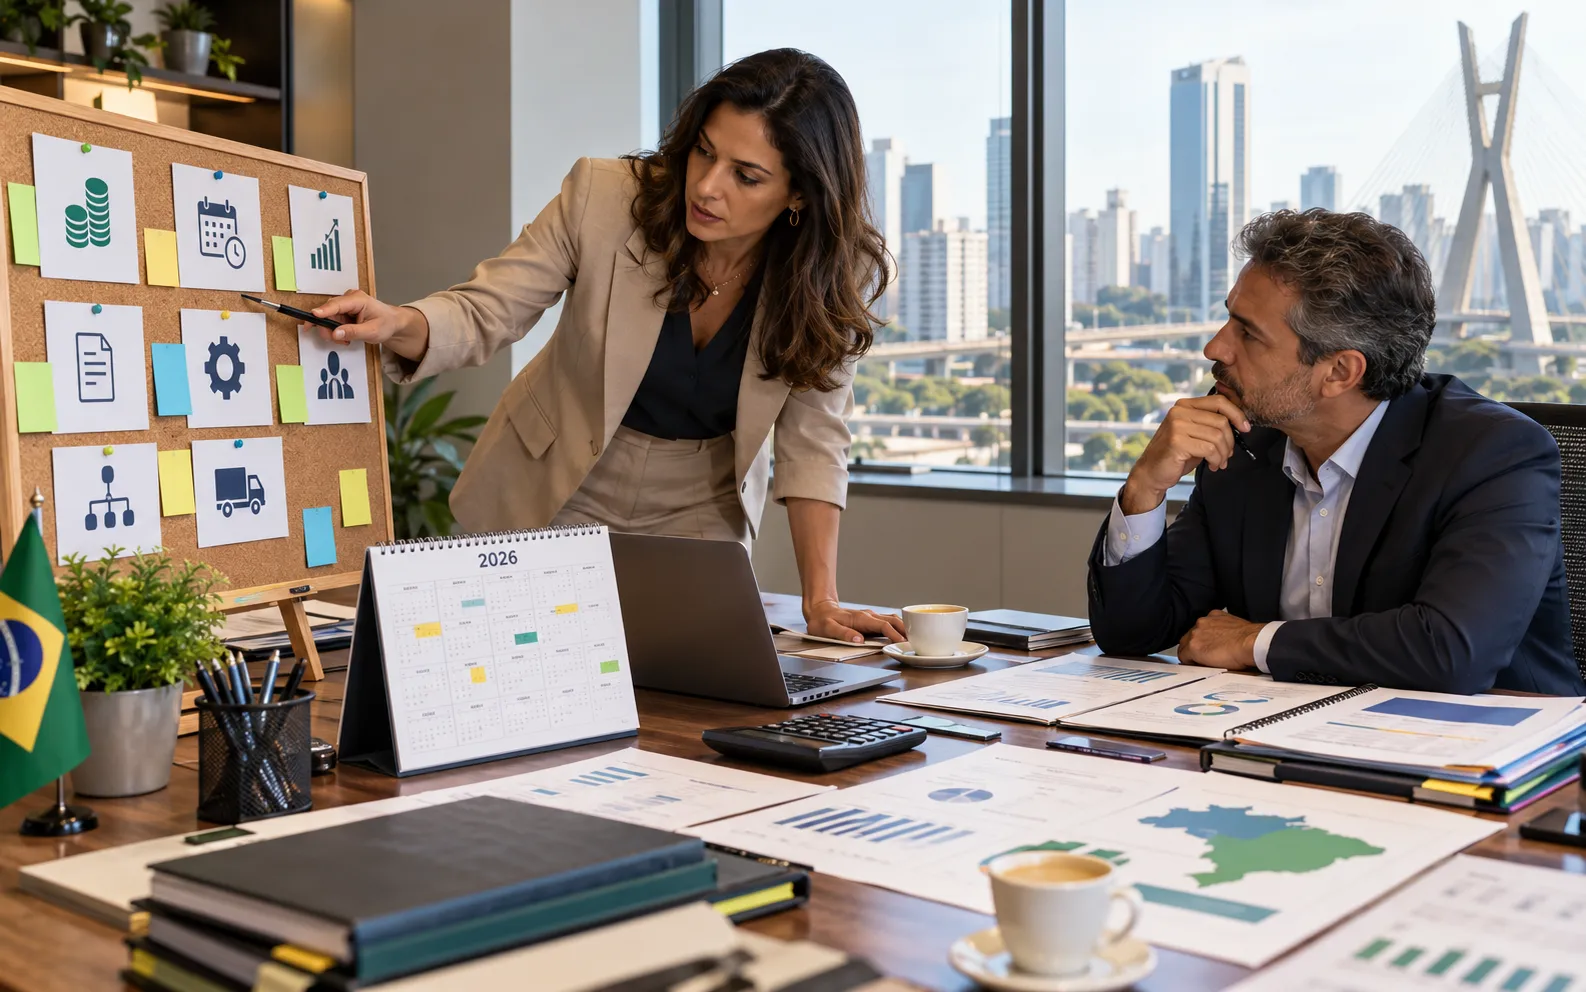
Comece pelo mapa da operação.
Liste:
- como sua empresa vende;
- para quem vende;
- onde compra;
- quais contratos são relevantes;
- como forma preços;
- quais sistemas emitem documentos;
- onde a margem pode ser afetada.
A Reforma Tributária é uma mudança legislativa.
Mas, dentro da empresa, ela precisa ser tratada como uma mudança operacional, financeira e estratégica.
Veja a página de Reforma Tributária da MOVE e avalie os impactos no seu negócio.
Ficou com dúvida sobre como isso se aplica à sua empresa?
Fale com a gente

