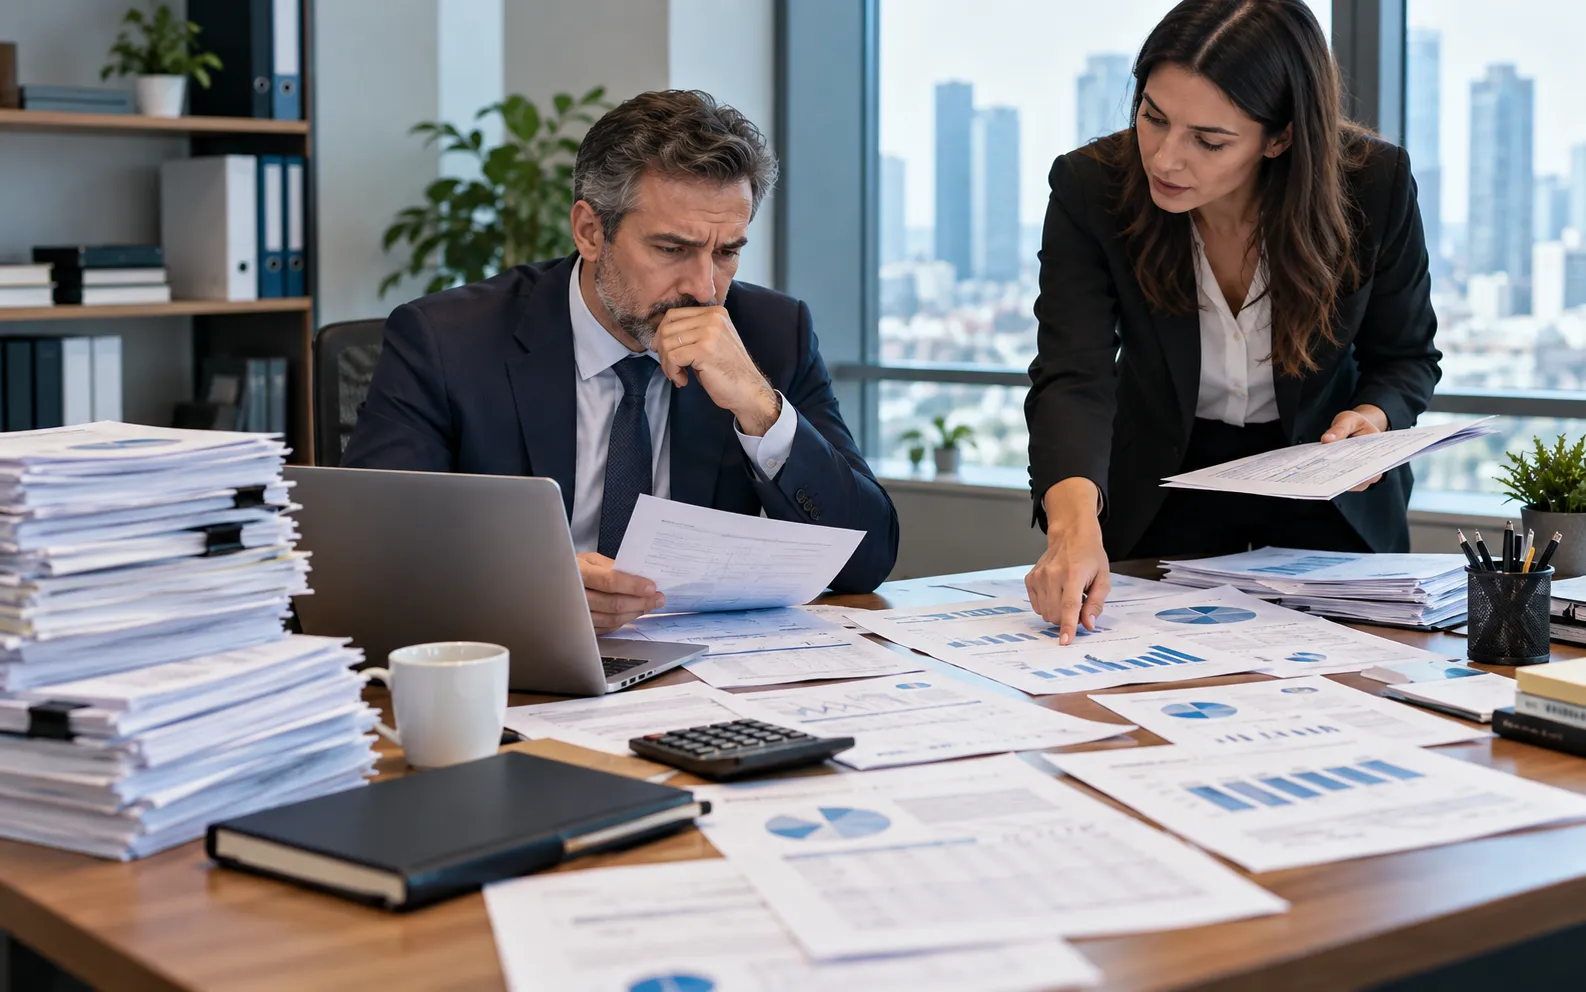
Todo mês chegam os relatórios. DRE. Balanço. Fluxo de caixa. Indicadores. Planilhas. Existe número para todo lado. Ainda assim, quando chega a hora de decidir, surge a dúvida: "O que exatamente isso está me dizendo?" Talvez o problema não seja falta de informação. Pode ser falta de interpretação. Um relatório mostra o número. A gestão precisa entender o significado
Todo mês chegam os relatórios.
DRE. Balanço. Fluxo de caixa. Indicadores. Planilhas.
Existe número para todo lado.
Ainda assim, quando chega a hora de decidir, surge a dúvida:
"O que exatamente isso está me dizendo?"
Talvez o problema não seja falta de informação.
Pode ser falta de interpretação.
Um relatório mostra o número. A gestão precisa entender o significado
Imagine que a DRE mostre uma queda de margem de 18% para 13%.
Esse é o dado.
Mas o empresário precisa ir além:
Por que caiu?
Foi aumento de custo?
Desconto?
Mudança no mix de produtos?
Crescimento da folha?
Novo contrato?
Alteração tributária?
O relatório aponta onde olhar.
A análise ajuda a entender o que aconteceu.
O fechamento não deveria terminar no envio do PDF
Em muitas empresas, o processo funciona assim:
- documentos são enviados;
- a contabilidade processa;
- os demonstrativos são fechados;
- o relatório chega por e-mail;
- o arquivo é salvo.
E começa outro mês.
O problema não está necessariamente no relatório.
Ele pode estar correto.
A questão é que ninguém transformou aquele documento em conversa.
O que é um fechamento comentado?
Um fechamento comentado acrescenta contexto aos números.
Em vez de simplesmente apresentar o resultado, a análise destaca pontos como:
- principais variações do período;
- evolução de receita e margem;
- mudanças relevantes de custos;
- comportamento do caixa;
- aumento de endividamento;
- alterações no contas a receber;
- tendências que merecem acompanhamento.
Não é uma reunião para ler linha por linha da DRE.
É uma conversa para entender o que mudou e por quê.
Um exemplo simples
Imagine estes números:
- faturamento: +20%;
- lucro: +3%;
- contas a receber: +35%;
- caixa: -10%.
Todos os números estão corretos.
Mas eles levantam uma questão importante.
Se a receita cresceu 20%, por que o lucro praticamente não acompanhou?
E por que o caixa caiu?
Pode haver várias explicações.
Custos maiores.
Prazo de recebimento mais longo.
Mais despesas.
Margem menor.
Nenhuma delas aparece automaticamente apenas porque o relatório existe.
É preciso analisar.
Informação boa muda a próxima pergunta
Quando existe interpretação, a reunião deixa de ser:
"Quanto faturamos?"
E começa a avançar para:
"Por que nossa margem caiu?"
"Qual linha de custo mudou?"
"Estamos financiando clientes por mais tempo?"
"Esse crescimento está gerando caixa?"
"Conseguimos sustentar a próxima contratação?"
Percebe a diferença?
O número continua sendo o mesmo.
O uso dele muda.
Contabilidade consultiva começa nessa passagem
O papel da contabilidade não precisa terminar quando a obrigação foi entregue.
Os dados contábeis podem servir para olhar a empresa com mais profundidade.
Isso exige contexto.
Uma variação de 10% pode ser excelente em uma empresa e preocupante em outra.
Tudo depende da operação, do momento e da decisão que está sendo considerada.
Por isso, receber mais relatórios nem sempre resolve.
Às vezes, o que falta é alguém ajudar a responder:
"O que esses números estão querendo me mostrar?"
E talvez essa seja a diferença entre ter dados e ter informação para decidir.
Entenda como funciona um fechamento comentado.
Ficou com dúvida sobre como isso se aplica à sua empresa?
Fale com a gente

