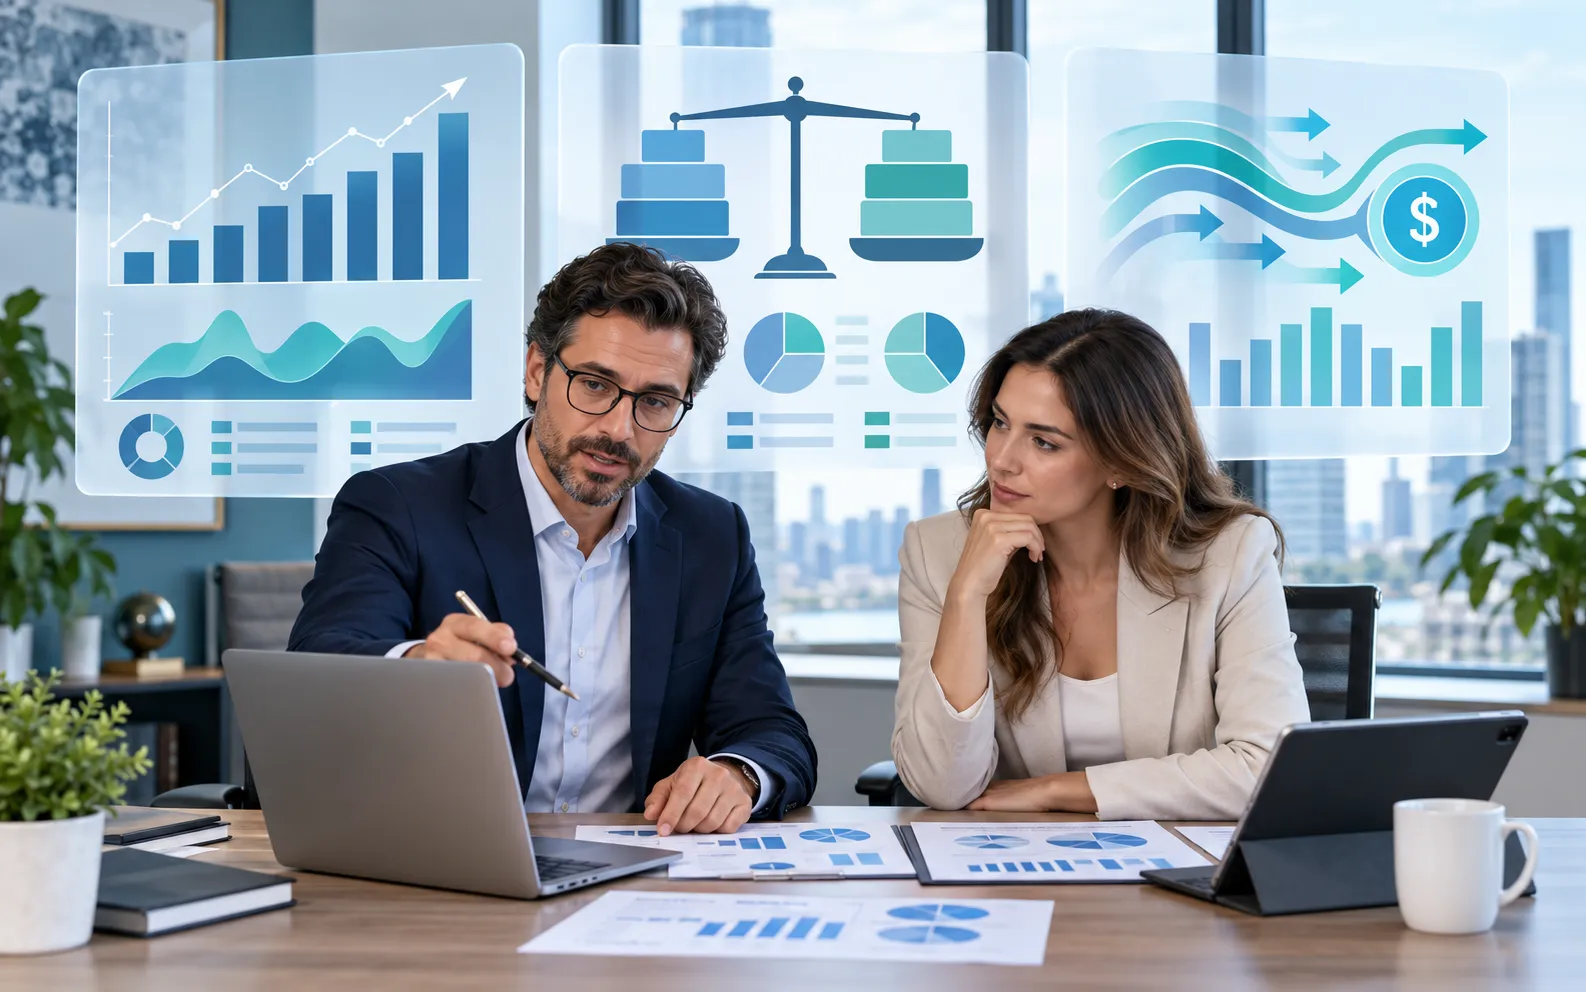
Três relatórios podem estar corretos e ainda contar histórias diferentes sobre a sua empresa. Parece contraditório, mas não é. Uma empresa pode apresentar lucro na DRE, ter patrimônio positivo no balanço patrimonial e, mesmo assim, enfrentar aperto no fluxo de caixa. O problema começa quando esses relatórios chegam todos os meses, mas ninguém explica o que cada um está mostrando. Vamos por partes.
Três relatórios podem estar corretos e ainda contar histórias diferentes sobre a sua empresa.
Parece contraditório, mas não é.
Uma empresa pode apresentar lucro na DRE, ter patrimônio positivo no balanço patrimonial e, mesmo assim, enfrentar aperto no fluxo de caixa.
O problema começa quando esses relatórios chegam todos os meses, mas ninguém explica o que cada um está mostrando.
Vamos por partes.
O que a DRE mostra?
A Demonstração do Resultado do Exercício (DRE) ajuda a responder uma pergunta central:
a operação está gerando resultado?
Ela organiza receitas, custos e despesas para mostrar como a empresa chegou ao lucro ou prejuízo em determinado período.
Na prática, a DRE ajuda a analisar pontos como:
- crescimento da receita;
- evolução dos custos;
- despesas administrativas;
- margem;
- lucro operacional;
- resultado final.
Imagine uma empresa que aumentou o faturamento em 20%.
O número parece bom.
Mas, se os custos cresceram 30%, a DRE pode mostrar que o negócio está vendendo mais e ganhando menos em cada venda.
Esse é o tipo de informação que o faturamento sozinho não revela.
E o balanço patrimonial?
O balanço patrimonial funciona como uma fotografia da estrutura financeira e patrimonial da empresa em determinado momento.
Ele organiza, principalmente:
- o que a empresa possui;
- o que tem para receber;
- quanto deve;
- quais são suas obrigações;
- como está seu patrimônio.
É nele que aparecem informações como caixa, contas a receber, estoques, empréstimos, fornecedores e patrimônio líquido.
Uma empresa pode apresentar lucro na DRE e, ao mesmo tempo, estar aumentando bastante seu endividamento.
É por isso que olhar somente o resultado pode deixar parte da história de fora.
O fluxo de caixa responde outra pergunta
O fluxo de caixa olha para a movimentação financeira.
Em outras palavras:
quanto dinheiro entrou e quanto saiu?
Essa análise é importante porque lucro e dinheiro disponível não são a mesma coisa.
Imagine uma venda de R$ 100 mil parcelada em cinco meses.
A receita pode entrar no resultado contábil de acordo com o reconhecimento daquele período, mas o dinheiro não necessariamente entrou todo no caixa.
Enquanto isso, salários, fornecedores, impostos e outras despesas continuam vencendo.
É assim que uma empresa pode apresentar resultado positivo e ainda sentir falta de caixa.
Então qual relatório é mais importante?
A pergunta mais útil é outra:
qual decisão você precisa tomar?
Se a dúvida é sobre rentabilidade, a DRE ajuda.
Se você quer entender estrutura patrimonial e endividamento, o balanço ganha importância.
Se o problema é liquidez e capacidade de pagamento, o fluxo de caixa precisa entrar na conversa.
Na prática, os três se complementam.
Um exemplo
Imagine este cenário:
- faturamento cresceu 15%;
- lucro permaneceu positivo;
- contas a receber aumentaram bastante;
- caixa disponível caiu;
- dívida bancária subiu.
Olhando somente para a receita, parece crescimento.
Olhando o conjunto, aparecem novas perguntas:
A empresa está demorando mais para receber? Está financiando o crescimento com dívida? O capital de giro está ficando pressionado?
É aí que os relatórios começam a ajudar de verdade.
Quais números deveriam entrar na reunião mensal?
Não existe uma lista única para toda empresa, mas alguns indicadores costumam ajudar:
- receita;
- margem;
- lucro operacional;
- geração de caixa;
- contas a receber;
- contas a pagar;
- endividamento;
- capital de giro;
- principais variações do mês.
O objetivo não é transformar a reunião em uma aula de contabilidade.
É sair dela entendendo melhor o que está acontecendo no negócio.
Veja quais números deveriam entrar na sua reunião mensal de resultados.
Ficou com dúvida sobre como isso se aplica à sua empresa?
Fale com a gente

