Essa pergunta diz bastante sobre a relação que sua empresa tem hoje com a contabilidade. Todo mês, a operação gera vendas, custos, despesas, impostos, contratações, pagamentos e uma quantidade enorme de informações. No fechamento, parte desses dados chega até a contabilidade, é organizada, registrada e transformada em demonstrações, apurações e obrigações. Até aqui, tudo certo. O problema aparece quando o processo termina aí.
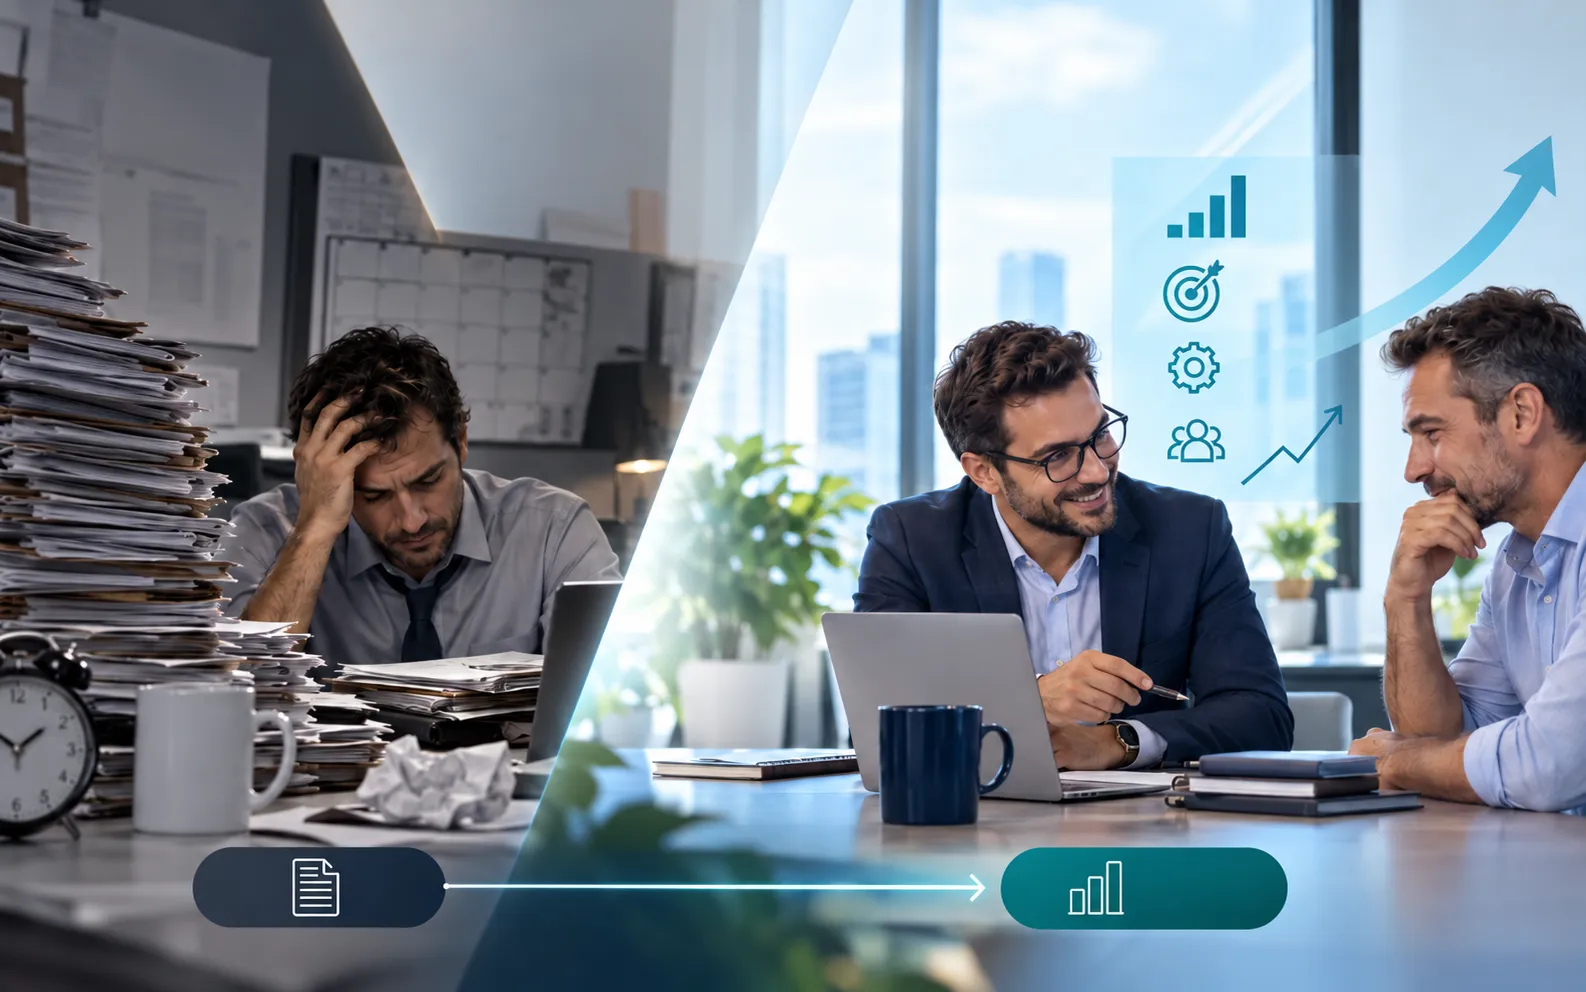
Seu fechamento termina em uma guia ou em uma decisão?
Essa pergunta diz bastante sobre a relação que sua empresa tem hoje com a contabilidade.
Todo mês, a operação gera vendas, custos, despesas, impostos, contratações, pagamentos e uma quantidade enorme de informações. No fechamento, parte desses dados chega até a contabilidade, é organizada, registrada e transformada em demonstrações, apurações e obrigações.
Até aqui, tudo certo.
O problema aparece quando o processo termina aí.
A guia chega. O imposto é pago. A obrigação é entregue. O mês seguinte começa.
Mas ninguém pergunta o que aqueles números estão dizendo sobre a empresa.
A margem está melhorando ou piorando? O crescimento está realmente gerando resultado? Existe caixa suficiente para contratar? A estrutura tributária ainda faz sentido? O negócio consegue sustentar uma nova unidade? Onde o lucro está ficando pelo caminho?
É nesse ponto que entra a contabilidade consultiva.
Ela não elimina a função técnica da contabilidade. Ela usa essa base para algo que interessa diretamente ao empresário: entender o negócio e tomar decisões com mais informação.
O que é contabilidade consultiva?
Contabilidade consultiva é uma forma de atuação em que os dados contábeis deixam de servir somente ao cumprimento de obrigações e passam a apoiar a gestão da empresa.
O contador continua cuidando da escrituração, das apurações, das demonstrações e das obrigações necessárias.
A diferença está no que acontece depois.
Os números são analisados, colocados em contexto e levados para a conversa com quem administra o negócio.
Na prática, isso significa sair de perguntas como:
- Qual é o imposto deste mês?
- Quando vence a guia?
- A declaração foi entregue?
E começar a incluir perguntas como:
- Por que a margem caiu?
- Qual área está pressionando os custos?
- Quanto a empresa realmente gera de resultado?
- O caixa suporta esse investimento?
- Essa contratação faz sentido agora?
- O regime tributário continua adequado ao momento da empresa?
- Qual é o impacto financeiro de uma expansão?
O contador passa a participar de uma discussão maior: o que os números mostram e o que a empresa pode fazer a partir deles.
Contabilidade consultiva não substitui a contabilidade tradicional
Existe um ponto importante aqui.
Cumprir as obrigações contábeis, fiscais e trabalhistas continua sendo fundamental.
Uma empresa não precisa escolher entre ter conformidade ou ter informação para gestão. A primeira é a base para a segunda.
Pensa comigo: se os registros estão errados, atrasados ou incompletos, qualquer análise construída sobre eles também perde qualidade.
Por isso, uma boa contabilidade consultiva começa com uma contabilidade bem executada.
A mudança está no destino da informação.
Na contabilidade focada em obrigações
O fluxo costuma ser:
documentos → processamento → apuração → obrigação → guia
O trabalho responde principalmente às exigências legais e fiscais da empresa.
Na contabilidade consultiva
O fluxo continua, mas avança:
documentos → processamento → informação → análise → contexto → decisão
A obrigação continua sendo entregue.
Só que o empresário recebe algo além dela: leitura.
Afinal, o que muda quando o contador se torna consultivo?
Muda principalmente a relação entre contabilidade e gestão.
O contador deixa de aparecer somente quando existe uma pendência, um imposto ou uma obrigação e passa a participar das conversas que antecedem decisões importantes.
Veja onde essa diferença aparece.
1. Os números deixam de olhar somente para trás
A contabilidade registra o que já aconteceu.
Esse histórico é indispensável. Mas, para quem administra uma empresa, existe outra pergunta:
o que fazemos agora?
Imagine uma empresa que aumentou o faturamento em 25%.
O número parece positivo.
Só que, no mesmo período:
- os custos cresceram 32%;
- a equipe aumentou;
- as despesas comerciais subiram;
- o prazo médio de recebimento ficou maior;
- a geração de caixa caiu.
Olhar apenas para o faturamento poderia criar uma leitura otimista.
Ao analisar o conjunto, a conversa muda.
Talvez a questão não seja "como vender ainda mais?", mas sim:
"Quanto esse crescimento está custando?"
Essa é uma das principais mudanças da contabilidade consultiva: o dado ganha contexto antes de virar conclusão.
2. O fechamento contábil passa a gerar perguntas
Em muitas empresas, o fechamento é tratado como uma etapa burocrática.
Terminou o mês, fecharam-se os números.
Na atuação consultiva, o fechamento pode ser o início de uma conversa.
Por exemplo:
A DRE mostra que a receita cresceu, mas a margem operacional caiu.
Em vez de simplesmente disponibilizar o demonstrativo, o contador pode aprofundar:
- Qual custo aumentou?
- O crescimento veio de produtos ou serviços com margem menor?
- Houve aumento de descontos?
- A folha cresceu mais rápido que a receita?
- Existe alguma despesa extraordinária distorcendo o período?
- Essa tendência aparece há um mês ou já vem se repetindo?
Percebe a diferença?
O relatório continua existindo.
Mas ele deixa de ser um documento que alguém arquiva e passa a ser uma ferramenta para entender o negócio.
3. O empresário passa a enxergar relações que estavam escondidas
Nem sempre o problema está em um número isolado.
Muitas vezes, está na relação entre vários deles.
Faturamento sem margem.
Lucro contábil sem caixa.
Crescimento acompanhado de aumento excessivo dos custos.
Contratações sem ganho de produtividade.
Mais clientes, mas maior necessidade de capital de giro.
A contabilidade consultiva ajuda a conectar esses pontos.
Um exemplo simples
Imagine uma empresa que fatura R$ 500 mil por mês e pretende contratar cinco pessoas para acelerar o crescimento.
A pergunta não deveria ser somente:
"Quanto vai custar a folha?"
É preciso olhar também:
- qual será o custo total da contratação;
- qual receita adicional seria necessária para absorver esse custo;
- quando os novos profissionais devem começar a gerar resultado;
- qual é a margem atual;
- quanto caixa existe para atravessar o período de adaptação;
- como a contratação afeta os próximos meses.
Nenhum indicador decide pela empresa.
Mas eles ajudam o empresário a saber qual risco está assumindo antes de assumir.
4. O planejamento tributário ganha contexto empresarial
Tributo merece atenção.
Mas reduzir imposto não deveria ser uma discussão isolada do restante da empresa.
Uma análise tributária consultiva considera o momento do negócio, sua atividade, estrutura, faturamento, projeções e planos.
Porque uma decisão pode parecer interessante olhando somente para a carga tributária e não fazer sentido quando colocada dentro da operação.
Por exemplo, uma empresa pode estar:
- entrando em um novo mercado;
- alterando o mix de produtos;
- contratando;
- abrindo uma unidade;
- incorporando uma nova atividade;
- reorganizando a sociedade;
- mudando seu modelo comercial.
Tudo isso pode alterar as perguntas que precisam ser feitas sobre a estrutura contábil e tributária.
A lógica deixa de ser simplesmente "como pagar menos?" e passa a ser:
"Qual estrutura faz sentido para o negócio que estamos construindo?"
5. As reuniões deixam de ser atualizações e passam a apoiar decisões
Uma reunião consultiva não precisa ser longa.
Precisa ter assunto.
Em vez de percorrer dezenas de números sem saber onde chegar, a conversa pode começar pelas decisões que estão na mesa.
Por exemplo:
"Estamos pensando em abrir uma nova unidade no próximo semestre."
A partir daí, os dados ajudam a organizar a análise:
- Qual é a geração de caixa atual?
- Quanto investimento será necessário?
- Qual será o aumento dos custos fixos?
- Que faturamento a nova unidade precisa atingir?
- Em quanto tempo a operação pode chegar ao ponto de equilíbrio?
- O cenário atual comporta o investimento?
- O que acontece se a receita projetada atrasar três ou seis meses?
A contabilidade passa a fornecer insumos para a decisão antes de o contrato ser assinado, o imóvel ser alugado ou o investimento ser feito.
Quais informações ganham importância na contabilidade consultiva?
Não existe um painel universal que funcione para todas as empresas.
Uma clínica, uma indústria, uma empresa de serviços e um negócio de tecnologia têm operações diferentes.
Mas alguns indicadores aparecem com frequência nas discussões de gestão:
- faturamento;
- margem;
- lucratividade;
- custos fixos e variáveis;
- despesas;
- geração de caixa;
- contas a receber;
- endividamento;
- ponto de equilíbrio;
- evolução da folha;
- carga tributária efetiva;
- rentabilidade;
- capital de giro.
O ponto principal não é acompanhar a maior quantidade possível de indicadores.
É saber quais números ajudam a responder às perguntas importantes daquele negócio.
Um dashboard cheio de gráficos pode impressionar e ainda assim não ajudar ninguém a decidir.
Contador consultivo não é alguém que decide pelo empresário
Essa distinção é importante.
O papel do contador consultivo não é assumir a gestão da empresa.
Também não é dizer ao empresário, de maneira automática, qual caminho deve seguir.
Uma decisão empresarial envolve fatores que vão além da contabilidade: estratégia, mercado, pessoas, operação, risco, objetivos dos sócios e momento do negócio.
A contribuição consultiva está em organizar a informação, mostrar impactos, levantar perguntas e construir cenários.
Em vez de:
"Faça isso."
A conversa fica mais próxima de:
"Se vocês seguirem por esse caminho, estes são os impactos que conseguimos enxergar nos números. Se seguirem pelo outro, o cenário muda desta forma."
A decisão continua sendo do empresário.
Só que agora ele não precisa tomá-la no escuro.
Como saber se sua contabilidade hoje é realmente consultiva?
Vale observar menos o nome do serviço e mais a experiência que você tem no dia a dia.
Faça algumas perguntas.
- Seu contador conhece como sua empresa ganha dinheiro?
- Ele entende os principais custos da operação?
- Vocês conversam sobre margem e resultado?
- Os relatórios vêm acompanhados de explicação?
- Existe análise das variações mais importantes?
- O contador faz perguntas sobre os planos da empresa?
- Decisões relevantes são discutidas antes ou somente comunicadas depois?
- Você consegue relacionar números contábeis com problemas da operação?
- Há espaço para projeções e análise de cenários?
- Você entende melhor sua empresa depois de conversar com a contabilidade?
Se a relação se resume a enviar documentos, receber guias e resolver pendências, existe uma parte importante da informação contábil que provavelmente ainda não está chegando à gestão.
Em quais momentos uma atuação consultiva faz mais diferença?
Quanto mais a empresa muda, mais importante fica entender os números por trás dessa mudança.
Alguns momentos costumam exigir atenção especial:
Crescimento acelerado
O faturamento sobe e parece que tudo está indo bem.
Mas crescimento pode consumir caixa, pressionar custos e esconder perda de margem.
Contratação e expansão de equipe
Antes de aumentar uma estrutura fixa, é importante entender o impacto financeiro e a capacidade de absorção daquele custo.
Abertura de uma nova unidade
O investimento precisa ser colocado em cenário: custos, capital necessário, ponto de equilíbrio e prazo de retorno.
Mudança no modelo de negócio
Novos produtos, serviços ou canais podem mudar margem, estrutura de custos e questões tributárias.
Queda de margem
A receita pode permanecer estável enquanto o resultado se deteriora.
Nesse caso, descobrir onde a margem está sendo perdida costuma ser mais útil do que simplesmente buscar mais faturamento.
Planejamento do próximo ano
Orçamento, projeções e cenários permitem transformar objetivos comerciais em consequências financeiras.
"Meu contador já manda relatórios. Isso é contabilidade consultiva?"
Pode ser parte dela.
Mas enviar relatórios não basta.
A pergunta é: o que acontece com aquela informação?
Uma DRE em PDF enviada todos os meses pode cumprir uma função documental e ainda assim não gerar nenhuma clareza para o gestor.
Para que a informação tenha valor consultivo, alguém precisa ajudá-lo a interpretar:
- o que mudou;
- por que mudou;
- o que merece atenção;
- que tendência está surgindo;
- quais hipóteses precisam ser investigadas;
- quais decisões podem ser impactadas.
O relatório é a matéria-prima.
A análise é o que transforma número em direção.
Tecnologia ajuda, mas não substitui a análise
Automação, sistemas integrados, dashboards e ferramentas de BI melhoraram muito a disponibilidade de informações.
Isso é positivo.
Quanto melhor a qualidade e a velocidade dos dados, maior o potencial de análise.
Mas existe uma diferença entre ter acesso ao número e entender o que ele significa para a empresa.
Um gráfico mostra que a margem caiu de um período para outro.
A conversa consultiva precisa ir além:
Por quê?
Foi preço?
Custo?
Mix de vendas?
Folha?
Desconto?
Tributação?
Uma despesa fora do padrão?
A tecnologia facilita chegar até a informação.
O trabalho consultivo começa quando essa informação precisa ser interpretada dentro da realidade do negócio.
A mudança mais importante está na pergunta final
Durante muito tempo, a expectativa de muitos empresários sobre a contabilidade foi simples:
"Está tudo certo com minhas obrigações?"
Essa pergunta continua importante.
Mas uma empresa que quer gerir melhor seus números precisa acrescentar outra:
"O que minha contabilidade está me ajudando a enxergar?"
É aí que a relação muda.
A guia continua chegando.
As obrigações continuam sendo cumpridas.
Os demonstrativos continuam sendo produzidos.
Só que o fechamento não precisa terminar neles.
Pode terminar em uma pergunta melhor, em um cenário que não havia sido considerado ou em uma decisão tomada com mais clareza.
E, para quem está à frente de uma empresa, essa diferença pesa.
Seu fechamento pode terminar em uma guia. Ou pode começar uma decisão.
Conheça a Contabilidade Consultiva da MOVE
Na MOVE, a contabilidade é usada como base para entender a realidade da empresa, organizar informações e apoiar decisões de gestão.
Se você sente que recebe números, mas ainda precisa transformá-los sozinho em respostas, vale conhecer uma relação contábil mais próxima da gestão.
[Conheça como funciona a Contabilidade Consultiva da MOVE.]
Ficou com dúvida sobre como isso se aplica à sua empresa?
Fale com a gente

